Freiflächen-Photovoltaik und Steuern
Einkommen-, Umsatz-, Grund- und Erbschaftsteuer im Überblick
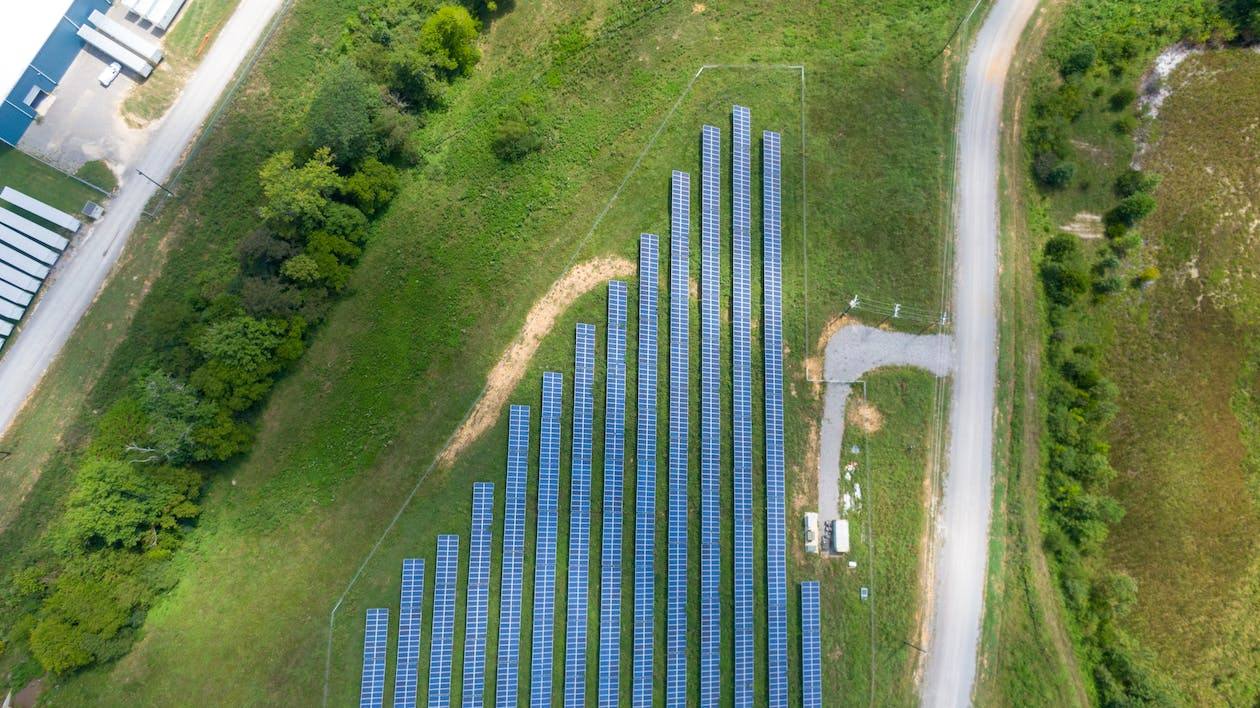
Für viele Landeigentümer ist die Verpachtung einer Fläche für eine Photovoltaik-Freiflächenanlage eine attraktive Einnahmequelle. Doch neben Vertragsfragen zu Laufzeit, Vergütung und Rückbau hat ein Solarpark auch steuerliche Folgen – bei der Einkommensteuer, der Umsatzsteuer, der Grundsteuer und nicht zuletzt bei Erbschaft und Schenkung. Wer diese Fragen erst nach Vertragsschluss stellt, erlebt manchmal unangenehme Überraschungen.
Dieser Beitrag gibt einen Überblick über die wichtigsten steuerlichen Themen aus Sicht des Flächeneigentümers. Er ersetzt keine Steuerberatung: Das Steuerrecht ist komplex, ändert sich regelmäßig und hängt stark vom Einzelfall ab.
Einkommensteuer: Wie Nutzungsentgelte versteuert werden
Nutzungsentgelte für eine Photovoltaik-Freiflächenanlage sind steuerpflichtige Einnahmen. Entscheidend ist, zu welchem Vermögen die Fläche gehört:
- Privatvermögen: Die Entgelte sind in der Regel Einkünfte aus Vermietung und Verpachtung. Sie werden mit dem persönlichen Steuersatz versteuert; Werbungskosten können abgezogen werden.
- Land- und forstwirtschaftliches Betriebsvermögen: Die Entgelte können als betriebliche Einnahmen zu erfassen sein. Hier stellt sich zusätzlich die Frage, ob die Fläche Betriebsvermögen bleibt.
- Gewerbliches Betriebsvermögen: Die Entgelte sind gewerbliche Einnahmen.
Einmalzahlungen: Manche Verträge sehen Einmalzahlungen vor, etwa bei Vertragsschluss oder für die gesamte Laufzeit im Voraus. Wie diese steuerlich zu verteilen sind, sollte vorab geklärt werden.
Betriebsvermögen: Entnahme und stille Reserven
Gehört die Fläche zu einem landwirtschaftlichen Betrieb, ist eine der wichtigsten Fragen, ob sie durch die langfristige Verpachtung für eine Photovoltaikanlage Betriebsvermögen bleibt oder aus dem Betrieb entnommen wird. Eine Entnahme würde die stillen Reserven – die Differenz zwischen Buchwert und aktuellem Wert – aufdecken und kann erhebliche Steuern auslösen, ohne dass Geld zufließt.
Wie die Finanzverwaltung solche Fälle beurteilt, hängt vom Umfang der Fläche im Verhältnis zum Betrieb und von den Umständen ab. Dieser Punkt sollte vor Vertragsschluss mit der Steuerberatung geklärt werden.
Umsatzsteuer
Die Vermietung und Verpachtung von Grundstücken ist grundsätzlich umsatzsteuerfrei (§ 4 Nr. 12 UStG). Unter bestimmten Voraussetzungen kann der Eigentümer auf die Steuerbefreiung verzichten (§ 9 UStG), wenn der Betreiber ein Unternehmer ist, der die Fläche für steuerpflichtige Umsätze nutzt. Ob das sinnvoll ist – etwa, um Vorsteuer aus eigenen Kosten geltend zu machen –, hängt vom Einzelfall ab. Landwirte sollten zudem prüfen, wie sich das mit einer eventuellen Pauschalbesteuerung ihres Betriebs verträgt.
Grundsteuer
Land- und forstwirtschaftlich genutzte Flächen unterliegen der Grundsteuer A, andere Grundstücke der Grundsteuer B. Wird eine Fläche dauerhaft für eine Photovoltaikanlage genutzt, stellt sich die Frage, wie sie für die Grundsteuer zu bewerten ist. Seit der Grundsteuerreform gelten neue Bewertungsregeln, und die Länder haben teils eigene Modelle. Prüfen Sie nach dem Bau der Anlage Ihren Bescheid und regeln Sie im Nutzungsvertrag, wer eine höhere Grundsteuer trägt – häufig wird sie auf den Betreiber umgelegt.
Erbschaft- und Schenkungsteuer
Für die Übertragung land- und forstwirtschaftlichen Vermögens gibt es besondere Bewertungs- und Begünstigungsregeln, die bei der Hofübergabe oder im Erbfall erhebliche Bedeutung haben. Wird eine Fläche dauerhaft für eine Photovoltaikanlage genutzt, kann sie aus diesem begünstigten Vermögen herausfallen und als Grundvermögen bewertet werden. Das kann zu deutlich höheren steuerlichen Werten führen.
Gerade Familien, die eine Hofübergabe planen, sollten diesen Punkt früh berücksichtigen. Mehr zum Erbfall im Beitrag Grundstück geerbt.
Gewerbesteuer und Standortgemeinde
Die Gewerbesteuer betrifft in erster Linie den Betreiber der Anlage, nicht den Flächeneigentümer. Für Solar- und Windanlagen sieht das Gewerbesteuerrecht besondere Regeln vor, nach denen ein Teil der Gewerbesteuer der Standortgemeinde zufließt – ein Grund, warum Gemeinden solche Projekte oft unterstützen. Zusätzlich können Betreiber Gemeinden nach dem EEG freiwillig finanziell beteiligen (§ 6 EEG).
Betreiben Sie die Anlage selbst – etwa als Agri-Photovoltaik im eigenen Betrieb oder über eine Bürgerenergiegesellschaft –, stellen sich weitere Fragen, etwa zur Gewerblichkeit und zur Abgrenzung von der Landwirtschaft. Mehr dazu im Beitrag Investition Solarpark.
Steuerliche Punkte im Nutzungsvertrag
Einige steuerliche Fragen lassen sich im Vertrag regeln:
- Grundsteuer: Wer trägt eine Erhöhung?
- Umsatzsteuer: Verstehen sich Entgelte netto oder brutto, und ist eine Option zur Steuerpflicht vorgesehen?
- Zahlungsweise: Laufende Entgelte oder Einmalzahlungen?
- Rückbau: Wie ist der Rückbau gesichert – damit die Fläche später wieder landwirtschaftlich genutzt werden kann?
Wie Nutzungsverträge grundsätzlich aufgebaut sind, erklärt der Beitrag Windkraft oder Photovoltaik.
Praxisbeispiel: Solarpark und Hofübergabe
Ein Landwirt plant, seinen Betrieb in einigen Jahren an seine Tochter zu übergeben. Ein Projektierer bietet ihm einen Nutzungsvertrag für einen Solarpark auf einem Teil seiner Flächen an. Das Angebot ist attraktiv, doch der Landwirt fragt vor der Unterschrift seine Steuerberaterin.
Sie prüft, ob die Fläche Betriebsvermögen bleibt, wie sich die Grundsteuer entwickelt und welche Auswirkungen die Nutzung auf die spätere Hofübergabe hat. Auf dieser Grundlage wird der Vertrag angepasst: Die Grundsteuererhöhung trägt der Betreiber, die Entgelte werden jährlich gezahlt, und die Übergabe wird so geplant, dass die steuerlichen Folgen kalkulierbar bleiben.
Checkliste: Steuern vor Vertragsschluss klären
- Gehört die Fläche zum Privat- oder Betriebsvermögen?
- Droht durch die Verpachtung eine Entnahme mit Aufdeckung stiller Reserven?
- Wie werden laufende Entgelte und Einmalzahlungen versteuert?
- Soll auf die Umsatzsteuerbefreiung verzichtet werden?
- Wer trägt eine höhere Grundsteuer?
- Welche Folgen hat die Nutzung für Erbschaft, Schenkung und Hofübergabe?
- Steuerberatung vor der Unterschrift einbeziehen
Fazit
Ein Solarpark auf eigener Fläche bringt langfristige Einnahmen – aber auch steuerliche Fragen, die weit über die Einkommensteuer hinausgehen. Besonders wichtig sind die Zuordnung zum Betriebs- oder Privatvermögen, die Grundsteuer und die Folgen für Erbschaft und Hofübergabe. Wer diese Punkte vor Vertragsschluss mit der Steuerberatung klärt und im Nutzungsvertrag regelt, vermeidet teure Überraschungen. Eine erste Einschätzung zur Verpachtung Ihrer Fläche erhalten Sie mit dem Pachtpreis-Rechner auf unserer Seite Fläche verpachten.
Häufige Fragen: Freiflächen-Photovoltaik und Steuern
Muss ich die Pacht für einen Solarpark versteuern?
Ja. Nutzungsentgelte für eine Photovoltaik-Freiflächenanlage sind steuerpflichtige Einkünfte. Gehört die Fläche zum Privatvermögen, handelt es sich in der Regel um Einkünfte aus Vermietung und Verpachtung; gehört sie zu einem land- und forstwirtschaftlichen oder gewerblichen Betrieb, sind es betriebliche Einnahmen. Die richtige Zuordnung sollte steuerlich geklärt werden.
Fällt auf die Pacht Umsatzsteuer an?
Die Vermietung und Verpachtung von Grundstücken ist grundsätzlich von der Umsatzsteuer befreit (§ 4 Nr. 12 UStG). Unter bestimmten Voraussetzungen kann auf die Steuerbefreiung verzichtet werden (§ 9 UStG). Ob das sinnvoll ist, hängt vom Einzelfall ab.
Ändert sich die Grundsteuer, wenn auf meinem Acker ein Solarpark steht?
Das ist möglich. Land- und forstwirtschaftlich genutzte Flächen unterliegen der Grundsteuer A. Wird eine Fläche dauerhaft für eine Photovoltaikanlage genutzt, kann sie anders bewertet werden. Wie die Länder solche Flächen seit der Grundsteuerreform behandeln, ist teils unterschiedlich – klären Sie das mit Ihrer Steuerberatung und prüfen Sie Ihren Bescheid.
Was bedeutet ein Solarpark für die Erbschaft- oder Schenkungsteuer?
Flächen, die dauerhaft nicht mehr land- oder forstwirtschaftlich genutzt werden, können aus dem begünstigten land- und forstwirtschaftlichen Vermögen herausfallen und als Grundvermögen bewertet werden. Das kann bei einer Hofübergabe oder Erbschaft zu höheren Werten führen. Lassen Sie die Auswirkungen vor Vertragsschluss prüfen.
Zahle ich als Eigentümer Gewerbesteuer?
In der Regel nicht allein wegen der Verpachtung. Gewerbesteuer betrifft den Betreiber der Anlage. Anders kann es sein, wenn Sie die Anlage selbst betreiben oder die Verpachtung Teil eines Gewerbebetriebs ist.
Was passiert mit einer Fläche aus dem Betriebsvermögen?
Gehört die Fläche zu einem landwirtschaftlichen Betrieb, stellt sich die Frage, ob sie trotz der Verpachtung für die Photovoltaik Betriebsvermögen bleibt oder entnommen wird. Eine Entnahme kann stille Reserven aufdecken und Steuer auslösen. Das ist ein zentraler Prüfpunkt vor Vertragsschluss.
Haben Sie eine Frage an den Autor?
Schicken Sie uns Ihre Frage zu diesem Artikel – wir beraten Sie gerne zu Ihrem persönlichen Anliegen.